一、行业概况
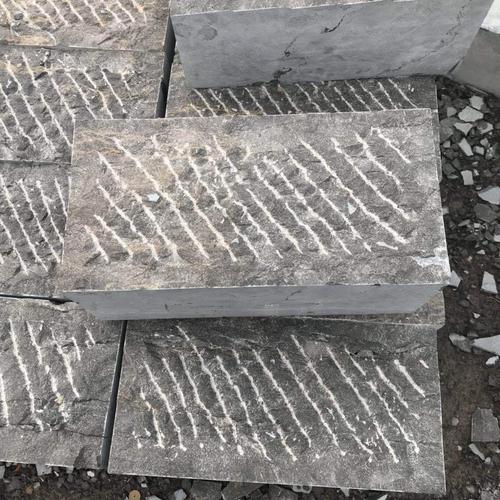
建筑用石加工行业是指对大理石、花岗岩、板岩、砂岩等天然石材进行开采、切割、研磨、抛光等加工,生产建筑装饰用石材产品的产业。作为建材工业的重要组成部分,建筑用石加工业与房地产、基础设施建设、市政工程等领域密切相关。2019-2024年,受宏观经济波动、房地产调控、环保政策趋严等多重因素影响,行业竞争格局和投资风险呈现出新的特征。
二、2019-2024年行业竞争格局分析
2.1 市场集中度:整体分散,区域集聚明显
中国建筑用石加工行业企业数量众多,但规模普遍偏小,市场集中度较低。据中国石材协会数据,截至2024年底,全国规模以上建筑用石加工企业约3000家,但CR10(前十企业市场占有率)不足15%。行业呈现“大行业、小企业”的格局。
区域集聚特征突出。福建水头、广东云浮、山东莱州、湖北麻城、广西贺州等地形成了具有全国影响力的石材产业集群。这些地区依托资源、交通和产业配套优势,集中了全国大部分产能和市场份额。例如,福建水头镇被誉为“中国石材之都”,其花岗岩和大理石加工能力占全国近30%。
2.2 竞争层次:低端同质化竞争激烈,高端差异化初现
2019-2024年,行业竞争主要分为三个层次:
- 低端市场:以中小型加工厂为主,产品同质化严重,主要依靠价格战获取订单,利润微薄。受环保督察和劳动力成本上升影响,大量不合规小企业退出市场。
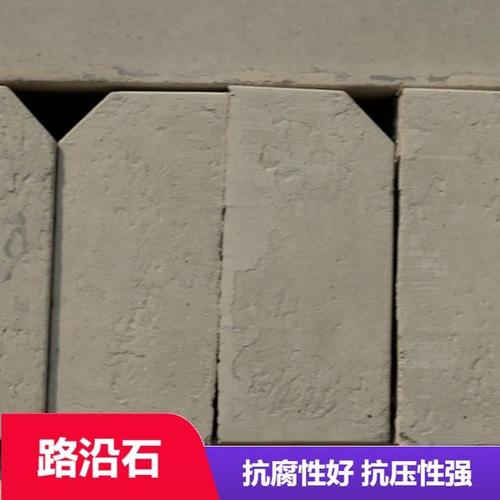
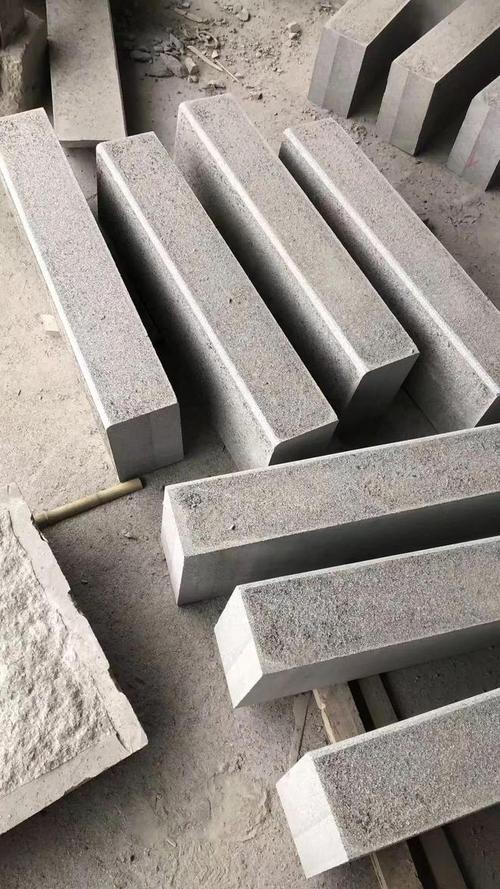
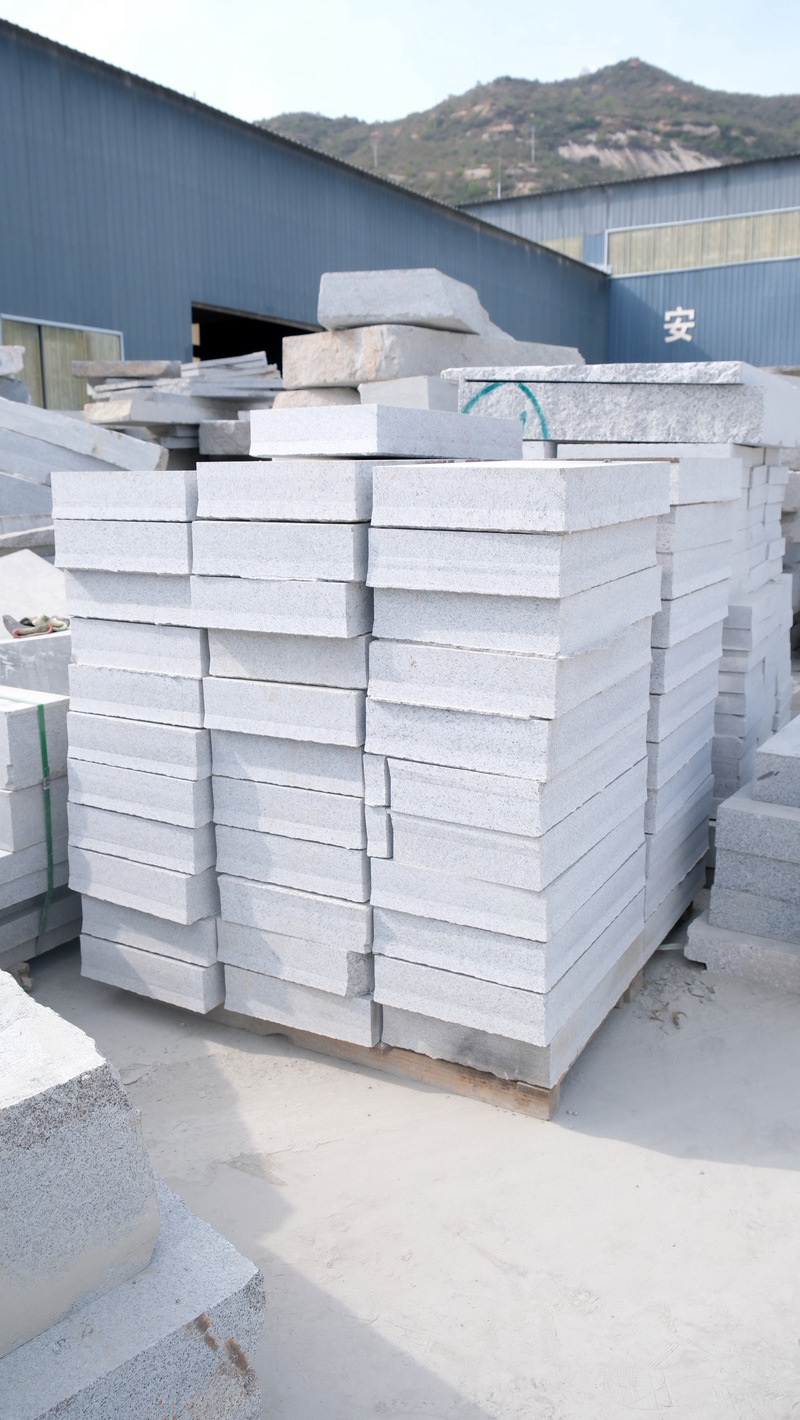
- 中端市场:部分规模企业通过设备升级和品牌建设,形成一定的区域影响力,但产品仍以标准板材、路沿石等为主,竞争较为激烈。
- 高端市场:少数龙头企业(如环球石材、万里石、康利石材等)专注于高端工程定制、异型加工、石材幕墙等,通过设计、工艺和服务形成差异化优势,毛利率较高。
2.3 竞争主体变化:国企与资本介入加速整合
2019-2024年,随着环保门槛提高和矿山整治,部分民营小企业退出,而国有资本和产业资本开始介入。例如,一些地方城投或建材集团整合区域矿山资源,推动规模化、绿色化生产。上市公司通过并购扩大产能,如万里石在2021年收购多家石材加工企业,提升市场份额。
2.4 进出口竞争:出口遇阻,进口替代加速
中国是全球最大的石材生产国和出口国,但2019-2024年出口面临挑战:中美贸易摩擦导致部分出口关税增加,疫情后国际供应链重构,东南亚(越南、印度)低成本竞争加剧。出口产品以花岗岩碑石、板材为主,附加值较低。
进口方面,意大利、土耳其等高端大理石仍占据国内高端市场,但国产替代趋势明显。国内企业通过引进意大利设备和技术,提升加工精度,逐步替代部分进口产品。
三、投资风险分析
3.1 政策与环保风险
- 矿山整治:2019年以来,国家持续推进绿色矿山建设,多地关停不达标矿山,导致原料供应不稳定,价格上涨。例如,2019年山东莱州、2020年福建水头均大规模整改,企业因原料短缺开工率下降。
- 环保督察:加工环节产生的粉尘、噪音、废水是环保重点。2021年第二轮中央环保督察对多个石材园区处罚,要求企业安装除尘、废水循环设备,中小型企业因无力承担环保成本而退出。
- 碳达峰碳中和:长期看,行业面临碳排放约束,能源成本上升,需转型绿色生产。
3.2 市场与经营风险
- 房地产下行:建筑用石需求与房地产投资高度相关。2021年下半年以来,房地产新开工面积持续下滑,2023-2024年建筑工程用石需求萎缩约20%-30%,导致行业产能过剩,价格竞争加剧。
- 应收账款风险:下游客户以房企和工程商为主,房企资金链紧张导致石材企业应收账款周期拉长,坏账风险上升。部分企业因恒大等客户债务违约而计提大额减值。
- 成本波动:原材料(荒料)、能源(电力、天然气)、人工成本呈上涨趋势,挤压利润空间。尤其荒料价格受矿山关停影响,2019-2022年花岗岩荒料涨幅超30%。
3.3 贸易与汇率风险
- 国际贸易摩擦:美国对中国石材产品加征关税,欧盟反倾销调查,导致出口成本增加。2020年疫情期间,海运费用暴涨,进一步削弱出口竞争力。
- 汇率波动:人民币汇率波动影响出口企业利润,尤其对中小型出口企业影响较大。
3.4 技术迭代风险
- 智能制造转型:行业正从传统加工向自动化、数字化升级。数控设备、机器人打磨、3D扫描等技术应用,要求企业持续资本投入。无法跟进技术升级的企业将面临淘汰。
- 替代材料冲击:陶瓷岩板、微晶石、人造石等替代品在部分应用场景替代天然石材,尤其在内墙、台面领域,挤压天然石材市场。
3.5 区域与资源风险
- 资源依赖:企业靠近矿山或产业集群地具有成本优势,但资源枯竭或政策关停导致原料保障能力下降。
- 产业集群内耗:同一区域企业过度集中,产品同质化,易引发恶性价格竞争。
四、投资建议与结论
2019-2024年,中国建筑用石加工行业处于深度调整期。竞争格局呈现“分散但加速整合、低端出清、高端分化”的特点。投资风险主要来自环保政策、房地产下行、成本上升和贸易摩擦。
对于投资者而言:
- 关注龙头企业:具备矿山资源、环保合规、品牌和渠道优势的龙头企业,抗风险能力较强,可通过整合扩大份额。
- 布局高端定制:高端工程、异型石材、石材幕墙等细分领域利润较高,受房地产周期影响较小,可重点关注。
- 警惕出口依赖型企业:出口占比高的企业面临贸易和汇率双重风险,需谨慎评估。
- 关注绿色转型:环保投入大但符合长期趋势,具备绿色矿山和循环经济能力的企业更具可持续性。
行业短期承压,但长期受益于城镇化、城市更新和消费升级,仍存在结构性投资机会。投资者需审慎评估政策、市场和经营风险,优选具备核心竞争力的企业。